Момент оприходования товара на складе — это естественный рубеж, который закупщик воспринимает как завершение своей части работы. Учетная система, его KPI и классические метрики говорят: товар принят, проверен, доступен к продаже — закупка закрыта. Большинство систем управленческого учета проводят границу здесь же, оценивая эффективность товара по классической формуле «валовая прибыль, деленная на средний запас». Этот показатель называется GMROI (Gross Margin Return on Inventory Investment — валовая рентабельность инвестиций в запасы). Его суть проста: сколько рублей прибыли принес каждый рубль, вложенный в товар.
Дальше начинается зона, куда GMROI не заглядывает. Товар хранится — день, неделю, месяцами. Перекладывается, инвентаризируется, комплектуется в отгрузки — и все это стоит денег. Расходы фиксируются в учете, но, как правило, не в разрезе артикула.
Впрочем, «слепое пятно» начинается еще раньше — с самой приемки. Для аккуратной палеты с четкой маркировкой она занимает десять минут, для проблемной поставки — полдня, пока склад приведет партию в порядок. Эти затраты тоже ложатся на товар, но в GMROI не попадают.
В результате два товара с одинаковой маржой и оборачиваемостью могут требовать принципиально разных ресурсов склада, а классическая метрика этой разницы не увидит.
И именно об этом я хочу поговорить.
Автор: Александр Кременицкий, ведущий менеджер по закупкам компании «Вертикаль» (федеральный дистрибьютор лакокрасочных и строительных материалов), в прошлом — руководитель складов 3PL-операторов и торговых компаний
Сразу — о честной рамке
Предвижу справедливый упрек: GMROI — это рентабельность капитала, связанного в запасах, а не общая рентабельность товара. Критиковать его за то, что он не учитывает складские расходы, — все равно что упрекать молоток за то, что тот не пилит.
Согласен, классический GMROI отвечает ровно на тот вопрос, который в него заложен. Проблема не в самой формуле, а в молчаливой посылке, которая стоит за ее применением: что «капитал в запасах» исчерпывается их балансовой стоимостью. Эта посылка не вызывает возражений, пока складские расходы между товарами примерно равномерны — тогда ее упрощение ни на что не влияет. Как только ассортимент становится слишком разнородным — посылка ломается, и молоток перестает забивать даже те гвозди, ради которых его брали в руки.
Поэтому я не переопределяю GMROI. Я предлагаю поставить рядом с ним управленческий показатель, который честно показывает то, что классическая формула «прячет».
Не новая идея, а упущенная
Оговорюсь: то, что я предлагаю, — не мое изобретение. У академической логистики для этого есть устоявшиеся термины.
Учет затрат по видам деятельности (activity-based costing, ABC) — подход, при котором накладные расходы разносятся на объекты учета по драйверам потребления ресурсов, — был сформулирован Робертом Капланом и Робином Купером в Гарвардской школе бизнеса в конце 1980-х. Специализация этого подхода на логистике, известная как стоимость обслуживания (cost-to-serve, CTS), выросла из работ исследователей Крэнфилдской школы менеджмента в начале 1990-х. В практику крупных корпораций она вошла тридцать лет назад. Procter & Gamble использовала CTS для пересборки системы обслуживания ретейл-клиентов. Walmart и Amazon десятилетиями применяют ее производные — оценочные карточки поставщиков (supplier scorecards) и штрафы за плохую упаковку. Unilever, Nestlé, Inditex встроили аналогичную логику в свои учетные системы еще в 2000-х.
В российской практике закупок, в том числе в компаниях с оборотами в сотни миллионов долларов, этот подход по сей день остается экзотикой. Между «есть методология» и «завтра утром считаем по-новому» — пропасть. Полноценное внедрение ABC или CTS — это проект на кварталы, с перестройкой управленческого учета, драйверами на каждый вид деятельности и отдельной аналитической инфраструктурой. Это дорого, долго, и, честно говоря, я не вижу здесь простых решений: либо компания дозрела до такого проекта, либо нет.
Здесь я предлагаю компромисс: показатель, который закрывает самую большую, самую осязаемую часть картины — складские расходы. Его можно собрать из того, что уже есть в любой зрелой учетной системе. Не идеал, но инструмент, доступный сегодня.
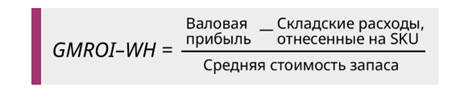
Суть показателя: сколько рублей прибыли остается после того, как мы вычли из валовой прибыли реальные складские расходы на этот товар, и как эта прибыль соотносится с вложенным капиталом.
Почему я вычитаю складские расходы из числителя, а не добавляю их к знаменателю? Потому что для принятия решения по ассортименту важно видеть, сколько чистой прибыли остается после оплаты склада. Альтернативный подход (прибавить расходы к средней стоимости запаса) отвечает на вопрос об общей капиталоемкости товара — он тоже имеет право на жизнь, но для целей этой статьи я выбираю наглядность влияния складских затрат на прибыль.
Бухгалтерия против управленческого учета
Стандартный аргумент против отнесения складских расходов на товар звучит так: это косвенные расходы, и у бухгалтерии нет данных, чтобы «привязать» их к конкретному товару без излишних допущений. Проще распределять их равномерно на весь поток, а еще проще — вовсе оставить в составе общехозяйственных и коммерческих расходов, не распределяя на товары вообще.
Формально это соответствует принципам МСФО и GAAP: затраты на хранение готовой продукции, как правило, трактуются как периодические расходы, а не капитализируются в стоимости запаса. Затраты «по приведению запаса в текущее место и состояние» (пошлины, транспорт до склада, часть приемки) капитализируются, а дальнейшее содержание — нет. Я с этим не спорю и тем более не предлагаю перекраивать бухгалтерские стандарты.
Но GMROI — инструмент управленческого, а не бухгалтерского учета. А управленческий учет тем и отличается, что строится под задачи принятия решений, а не под требования регуляторов. Мы уже давно используем разные подходы к оценке основных средств, капитализации, признанию доходов и расходов — в зависимости от того, смотрим ли мы на компанию глазами налоговой или глазами собственника. Зачем же при расчете GMROI-WH (WH — warehouse, склад) нам держаться бухгалтерской рамки?
Кроме того, посылка «складские расходы не относятся к конкретному товару» неверна по факту. Расходы на бухгалтерию, уборку офиса, воду в кулере — да, они объективно общие. Но склад тратит принципиально разные ресурсы на обработку товара в заводской упаковке с четкой маркировкой и товара в поврежденной, нестандартной упаковке с нечитаемыми штрихкодами. Это не одинаковая нагрузка, размазанная по тоннам товара, а неравномерная, измеримая, адресная стоимость. И, что особенно важно, она измерима автоматически — через WMS. Ниже покажу, как именно, а пока запомним: склад уже знает, сколько времени и сил «съел» каждый товар. Это не теория, а данные в системе.
Не только хранение: из чего складываются складские расходы
Складские расходы на конкретный SKU складываются из трех компонентов.
Первый — хранение. Сколько палето-дней товар занимает место на стеллажах. Здесь разброс колоссальный: сезонный товар, завезенный заранее, может лежать месяцами, а быстрооборачиваемый — уходить через пару дней.
Второй — обычная обработка. Приемка, размещение, перекладки, отгрузка. Для палетированного однородного груза это минуты, для россыпи в нестандартных коробках — часы.
Третий — проблемные поставки. Проблемной считаем поставку, потребовавшую дополнительных операций сверх штатного норматива: расхождения по документам, поврежденная или нечитаемая маркировка, пересортица, замена упаковки и т. п. Такие поставки обходятся дорого.
| Показатель | Уплотнители | Подшипники | «Средний» SKU |
| Валовая прибыль за год, млн руб. | 4,0 | 3,0 | 3,6 |
| Средний запас, млн руб. | 2,0 | 1,5 | 1,8 |
| Классический GMROI | 2,00 | 2,00 | 2,00 |
| Палето-дней в год | 4500 | 400 | 1800 |
| Затраты на хранение (60 руб./палето-день) | 270 000 руб. | 24 000 руб. | 108 000 руб. |
| Человеко-часов обычной обработки в год | 320 | 80 | 180 |
| Затраты на обычную обработку (700 руб./чел.-час) | 224 000 руб. | 56 000 руб. | 126 000 руб. |
| Количество поставок в год | 40 | 40 | 40 |
| Доля проблемных поставок | 25% | 3% | 10% |
| Количество проблемных поставок | 10 | 1 | 4 |
| Доп. чел.-часы на проблемные поставки (20 × кол-во) | 200 | 20 | 80 |
| Затраты на проблемные поставки (700 руб./чел.-час) | 140 000 руб. | 14 000 руб. | 56 000 руб. |
| Итого складские расходы | 634 000 руб. | 94 000 руб. | 290 000 руб. |
| GMROI-WH | 1,68 | 1,94 | 1,84 |
| Δ GMROI | −0,32 | −0,06 | −0,16 |
Классический GMROI у всех трех товаров одинаковый — 2,0. После учета складских расходов подшипники теряют всего 0,06, а уплотнители — 0,32: разрыв в пять раз. Три товара, которые выглядели «близнецами», на деле ведут себя принципиально по-разному, но увидеть это можно только через GMROI-WH.
Сегодня эти расходы не видит никто, кроме склада. Новый показатель их подсвечивает — и, что ценно, адресно: не «склад перегружен», а «конкретный поставщик X по конкретному артикулу Y стоит нам стольких-то человеко-часов в месяц».
Где проблема острее: удаленные поставщики и сезонность
В импорте с длительными сроками доставки эффект мультиплицируется. Чем дольше путь от поставщика до склада, тем больше минимальная партия и страховой запас. Чем больше запас, тем дольше товар лежит на складе. А чем дольше лежит — тем выше накопленные расходы на хранение и обработку.
Пример, на котором эффект виден ярче всего, — сезонный объемный товар. Возьмем оконные уплотнители — товар с ярко выраженной сезонностью: пик спроса осенью. При длительных сроках доставки компания вынуждена завозить большие объемы заранее. В результате максимальный запас значительно выше среднегодового. Классический GMROI, усредняя остаток по году, этого не отразит, а вот реально использованные палето-дни — вполне.
