Доля мирового импорта, одновременно подверженного нескольким факторам риска, выросла с 15% в 2000 году до 23% в 2024-м. При этом наиболее серьезные уязвимости сосредоточены в ограниченном числе товарных категорий — от микросхем и смартфонов до нефти и железной руды. К таким результатам пришли аналитики McKinsey Global Institute, изучив международные торговые потоки объемом около 19 трлн долларов.
Исследование The Achilles’ heel of global trade: Building resilience where it matters most показывает, что устойчивость цепочек поставок зависит не столько от общего количества поставщиков, сколько от структуры производства, концентрации ключевых компонентов и доступности альтернативных маршрутов.
Почему исследование 2026 года опирается на данные 2024-го. Доклад McKinsey опубликован 12 ноября 2026 года, но расчеты сопоставимых товарных потоков выполнены по статистике за 2024 год. Для международных сравнений необходимы согласованные данные по странам и товарным группам, которые публикуются с задержкой. Следовательно, показатель 23% относится именно к 2024 году, а не к 2026-му. Это редакционное пояснение методики, а не цитата авторов исследования.
Риски концентрируются в ограниченном числе товаров
За 24 года доля импорта с двумя и более факторами риска выросла на восемь процентных пунктов. Исследователи рассматривают три фактора: критичность продукции, концентрацию поставок и геополитическую удаленность. Особенно высокая концентрация рисков характерна для электроники, металлов, минерального сырья и продукции базовых отраслей промышленности. Около 35% наиболее уязвимого импорта приходится всего на десять товарных категорий.
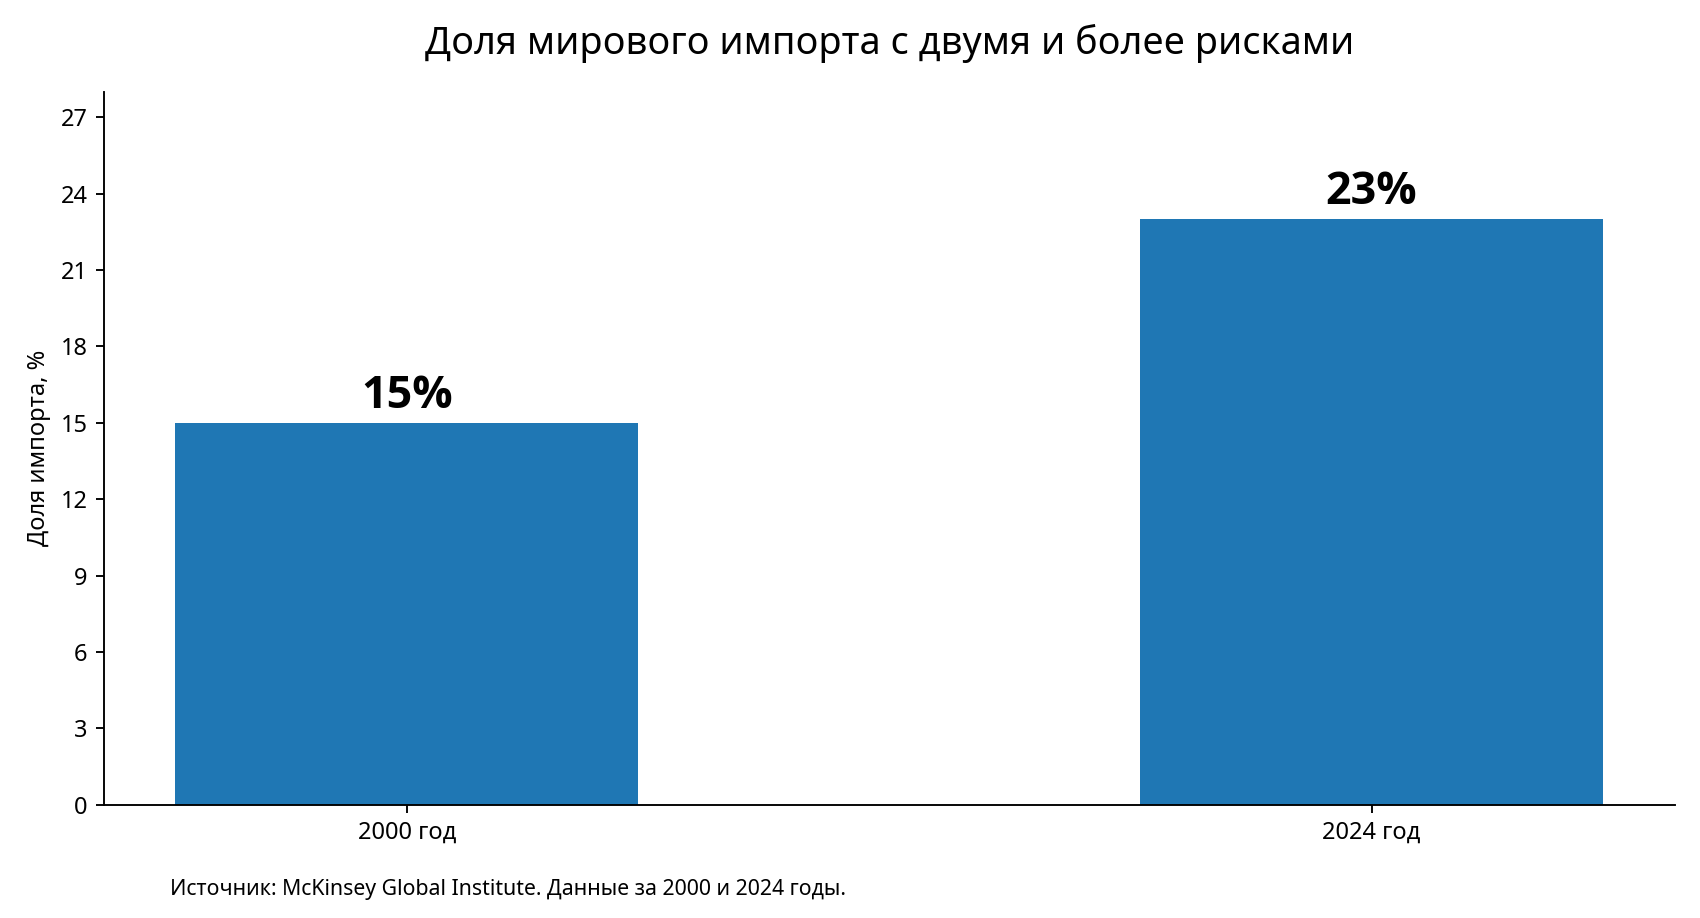
График 1.
Какие товары наиболее уязвимы
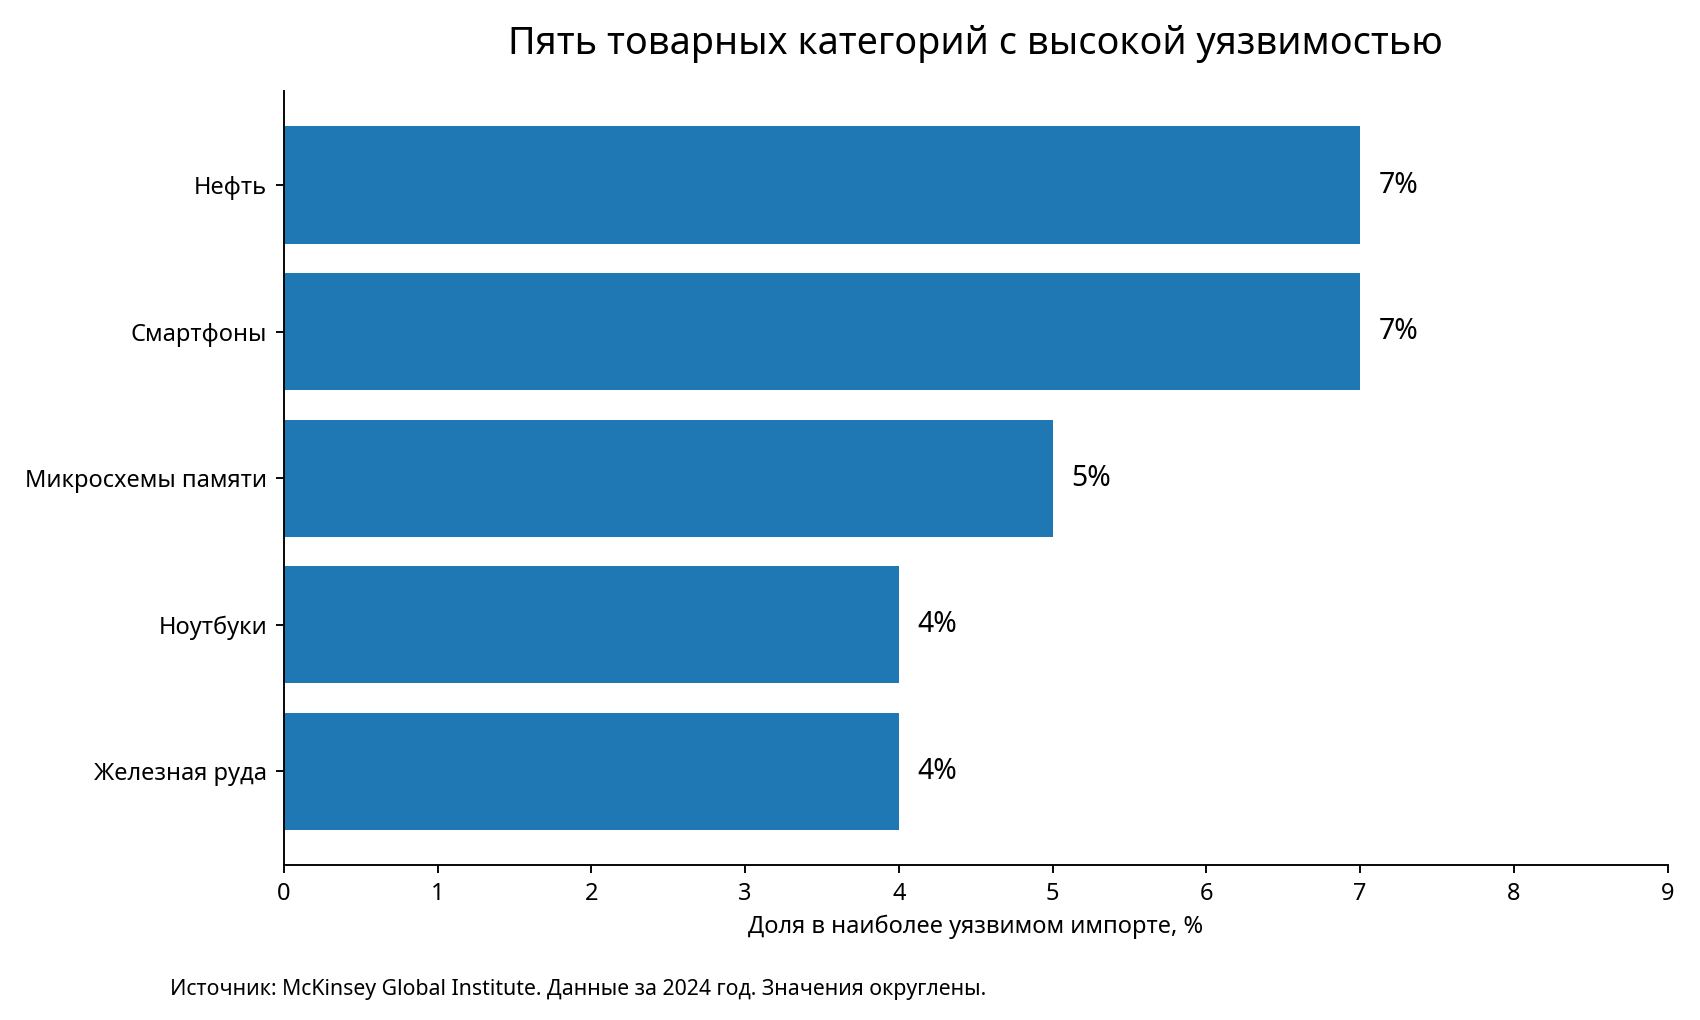
График 2. Доли в общем объеме наиболее уязвимого импорта, а не доля рискованных поставок внутри каждого товара.
Нехватка микросхем влияет не только на электронику, но и на автомобилестроение, телекоммуникационное оборудование и промышленную автоматизацию. Закупщикам важно выявлять категории, способные вызвать цепную реакцию.
Несколько поставщиков не гарантируют независимость
| Продукция | Особенность зависимости | Возможный риск |
|---|---|---|
| Передовые интегральные микросхемы | Значительная часть передового производства сосредоточена на Тайване | Сложно быстро перенести производство |
| Редкоземельные магниты | Германия, Южная Корея и США получают 75–85% импорта из Китая | Зависимость от одного географического источника |
| Соевые бобы | Крупнейшие экспортеры — Бразилия и США | Климатические и торговые ограничения |
| Пальмовое масло | Основные экспортеры — Индонезия и Малайзия | Концентрация производства в одном регионе |
Источник: McKinsey Global Institute. Доли импорта магнитов относятся к конкретным странам-покупателям, а не к мировому производству.
Есть принципиальная разница между ситуацией, когда компания сама закупает у единственного контрагента при наличии альтернатив, и ситуацией, когда все контрагенты зависят от одной страны, производителя или сырьевой базы. Во втором случае расширение списка поставщиков не устраняет риск.
Почему перенос производства не всегда помогает
В рассмотренной McKinsey модели цепочки производства смартфонов значительная часть компонентов первого и второго уровней поставок подвержена нескольким рискам. Перенос окончательной сборки не обязательно устраняет зависимость от микросхем, аккумуляторов и редкоземельных материалов. Поэтому закупщикам следует проверять происхождение критических компонентов, а не только страну сборки готового изделия.
Логистика — самостоятельный источник риска
По оценкам McKinsey, около 80% морской торговли проходит как минимум через один географический узкий проход. Надежность поставщика не гарантирует своевременную доставку, если маршруты ограничены. Для критических категорий стоит оценивать запасные пути, сроки их подключения и дополнительную стоимость перевозки.
Что изменилось к 2025–2026 годам
Структурную картину McKinsey следует отличать от текущей торговой конъюнктуры. В 2025–2026 годах компании продолжали перестраивать производственные и транспортные цепочки под влиянием торговых ограничений, геополитической напряженности и спроса на электронику. Однако рост или перенаправление торговых потоков сами по себе не доказывают, что критические зависимости устранены.
Исследование не приводит нового сопоставимого значения доли уязвимого импорта за 2025 или 2026 год. Поэтому сравнивать 23% с текущими показателями оборота или прогнозами мировой торговли как с динамикой одного показателя некорректно.
В дальнейшем этот раздел можно дополнить подтвержденными данными ВТО и UNCTAD за 2025–2026 годы. Пока они сознательно не включены в числовые графики: показатели стоимости торговли, физического объема и доли уязвимого импорта измеряют разные явления.
Шесть способов уменьшить зависимость от поставок
| Инструмент | Практическое применение в закупках |
|---|---|
| Перераспределение | Перевести часть заказов альтернативным действующим поставщикам |
| Перенос | Найти производство в другой стране или регионе |
| Наращивание мощностей | Участвовать в развитии новых производственных источников |
| Резервирование | Создать запас критических материалов и компонентов |
| Сокращение зависимости | Изменить спецификации, заменить дефицитные материалы |
| Совместные действия | Развивать альтернативные источники вместе с партнерами |
Разные меры имеют разную стоимость и сроки: перераспределение закупок может быть относительно быстрым, тогда как создание нового производства требует значительных инвестиций и времени.
Как оценить экономику резервного поставщика
Дополнительный поставщик может предложить более высокую цену и потребовать расходов на испытания, логистику или минимальные партии. Но эти затраты следует сопоставлять с потенциальными потерями от остановки производства. Для расчета учитывают вероятность перебоя, длительность простоя, ущерб, стоимость квалификации альтернативы и дополнительные расходы на хранение. Это редакционная модель применения результатов исследования, а не прямая методика McKinsey.
Какие показатели включить в управление закупками
Наряду с экономией и соблюдением бюджета стоит отслеживать долю критических категорий с квалифицированными альтернативами, концентрацию закупочного объема, сроки восстановления поставок и достаточность запасов. Ресурсы следует направлять прежде всего на категории, перебои в которых способны причинить наибольший ущерб.
Что меняется в подходе к закупкам
Главная практическая задача — определить не все возможные угрозы, а те товарные категории, в которых совпадают критичность, ограниченность альтернатив и последствия перебоя. Для них стоит рассчитать стоимость резервного источника и время восстановления поставок. Для остальных категорий достаточно обычного контроля поставщиков.
Текст подготовила Виктория Тот
Источник: McKinsey Global Institute, исследование «The Achilles’ heel of global trade: Building resilience where it matters most», 2026.
